Siempre que se presentan cambios normativos, la primera etapa suele ser la más abrumadora, dificulta dar los primeros pasos. La nueva resolución trae consigo conceptos novedosos para muchos, que aún no estamos familiarizados. La intención hoy es proporcionar mi recomendación personal sobre por dónde empezar.
Iniciemos considerando que la mayoría de los sujetos (APNFD – Actividades Profesionales No Financieras Designadas), desde México hasta Argentina. En general, no cuentan con sistemas ni personal especializado en estos temas, según informes del GAFI. Como he observado que la mayoría suele presentar los RSM, firmar a los clientes el formulario PEP o lo registraba en las escrituras como condición, hoy esa práctica no cumpliría con la normativa. Se requiere un seguimiento y análisis más exhaustivo de los clientes.
Entonces, ¿por dónde empezar? Sugiero creado un registro de operaciones donde se carguen los datos del cliente y la operación. El objetivo es que podamos entender la operación y reconstruir las condiciones en el momento en que se realizó. Por ejemplo, una compra-venta de un inmueble en 2020 debería permitirnos ver quiénes fueron los intervinientes, el objeto, la condición económica en ese momento, la actividad y la capacidad económica en dicho momento. Además, es esencial llevar a cabo la debida diligencia de cada cliente con los datos mínimos requeridos por la resolución (al final proporcionaré un parámetro de datos mínimos).
En conclusión, lo primero es construir nuestra base de datos, la materia prima para poder cumplir. Sin una base de datos sólida, cumplir con la normativa será imposible. La base es fundamental; desde ahí comenzamos a armar los legajos de clientes, generamos consultas y alertas, pero insisto, sin datos, no podemos hacer mucho.
¿Cómo hacer una base de datos?
Para empezar, elige el sistema o programa adecuado. La opción más sencilla es delegar a un APD (puedes optar por nuestros servicios y nos encargaremos de este asunto; disculpa la autopromoción), o hay otros software pagos que funcionan muy bien. Para aquellos que deseen hacerlo por sí mismos, elijan un programa que maneje datos SQL (licencia gratuita) o ACES de Microsoft, que forma parte del paquete Microsoft Office. Si el volumen no es elevado, pueden empezar con una hoja de Excel; para un comienzo, será suficiente.
¿Qué datos debemos revelar al menos?
Paso a proporcionar un listado a modo ejemplificativo que incluye la información solicitada por RSM y COTI escribanos.
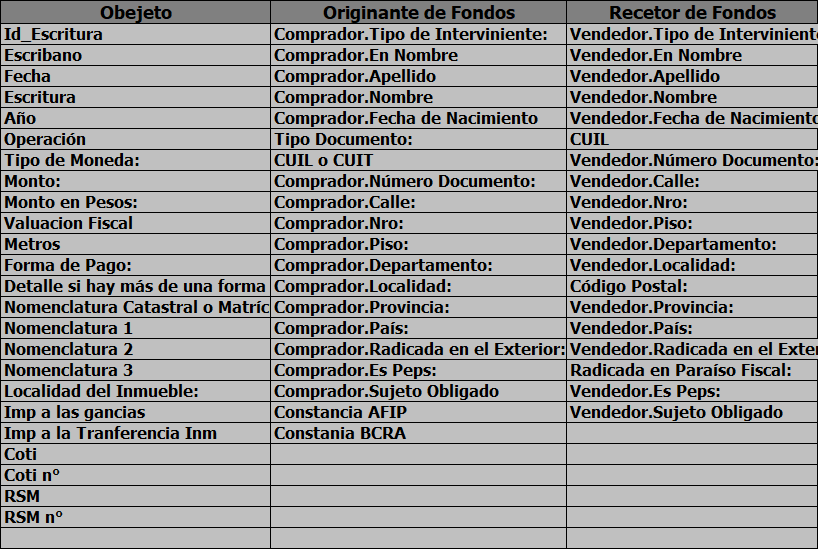
En conjunto, esta sería la primera fase para la implementación y cumplimiento de la normativa. Porque hago hincapié por estas son las exigencias que demos cumplir entre otras:
- Asegurar que los clientes y beneficiarios finales no estén incluidos en el Registro Público de Personas y Entidades vinculadas a actos de Terrorismo y su Financiamiento (RePET) previsto en el Decreto N° 918/12 y/o aquellos que lo modifiquen, complementen o sustituyan, antes de iniciar la relación profesional.
- Controlar de forma permanente el Registro Público de Personas y Entidades vinculadas a actos de Terrorismo y su Financiamiento (RePET) previsto en el Decreto N° 918/2012 y/o aquellos que lo modifiquen, complementen o sustituyan, respecto a potenciales Clientes, Clientes y beneficiarios finales; y adoptar sin demora las medidas requeridas por la Resolución UIF N° 29/2013 o aquellas que la modifiquen, complementen o sustituyan.
- Aplicar la normativa vigente en materia de PEP y/o aquellas que la modifiquen, complementen o sustituyan, en relación a sus Clientes y a los beneficiarios finales.
- Realizar una Debida Diligencia de todos sus Clientes.
- Identificar y verificar de forma continuada, conforme a lo establecido en la presente, a los Clientes y sus beneficiarios finales.
- Aceptar o rechazar a los Clientes de alto riesgo, incluyendo los fundamentos que las sustentan.
- Aceptar o rechazar a los Clientes PEP extranjeros, incluyendo los fundamentos que las sustentan.
- Calificar y segmentar a todos sus Clientes, de acuerdo con los factores de riesgo.
- Realizar una Debida Diligencia Continuada de todos sus Clientes Habituales y mantener actualizados sus legajos.
- Analizar y registrar todas las Operaciones Inusuales.
- Detectar y reportar todas las operaciones sospechosas de LA/FT.
- Formular los Reportes Sistemáticos a la UIF.
- Establecer alertas y monitorear todas las operaciones y/o transacciones vinculadas con las Actividades Específicas, con un enfoque basado en riesgos.
- Colaborar con las autoridades competentes.
- No aceptar o desvincular a los Clientes, con expresión de las razones que fundamenten tal decisión.
- Garantizar estándares adecuados en la selección y contratación de empleados y colaboradores, y controlar su cumplimiento durante toda la relación con el Sujeto Obligado.
- Desarrollar una capacitación en materia de prevención de LA/FT para el propio Sujeto Obligado y, en su caso, para empleados y colaboradores afectados a las Actividades Específicas.
- Registrar, archivar y conservar la información y documentación de Clientes, beneficiarios finales –cuando corresponda-, operaciones, transacciones, y otros documentos requeridos.
- Evaluar la efectividad de su Sistema de Prevención de LA/FT a través de la revisión externa independiente o, en su caso, de la auditoría realizada por el Colegio profesional correspondiente.
- Tener en consideración en sus análisis de riesgo a los países que se encuentran identificados por el GAFI en la lista de Jurisdicciones bajo monitoreo intensificado o las que en el futuro la sustituyan o modifiquen, por presentar deficiencias estratégicas en sus regímenes de prevención de LA/FT.
- Aplicar medidas de Debida Diligencia Reforzada de forma eficaz y proporcional a los riesgos identificados, a todas las relaciones profesionales y transacciones con personas humanas y jurídicas de las Jurisdicciones identificadas por el GAFI como de alto riesgo, sujetas a un llamado a la acción, o las que en el futuro la sustituyan o modifiquen.
La nueva normativa es compleja y conlleva una carga administrativa no menor. Este artículo fue más práctico que teórico, dirigido a aquellos que no aplican políticas ALT/PFT. En el próximo artículo, volveremos a las teorías y a la clasificación de riesgo del sector notarial. Me gustaría pedirles un favor para hacer más útil y práctico el contenido. Quien quiera responder al correo electrónico o al foro del blog sobre operaciones o características que, por su experiencia, requieran mayores precauciones con ciertas circunstancias sería de gran ayuda.
Para cualquier consulta o aplicación, no dude en ponerse en contacto conmigo.


0 comentarios